

Последние изменения федералов в «Семейной ипотеке», похоже, только прибавили проблем с ее доступностью во Владимирской области, где головной боли с этим вариантом приобретения жилья и так хватало. Конечно, главной причиной падения спроса явились низкие доходы и зарплаты местного населения, а ежемесячный платеж по ипотечному кредиту уже приближается к отметке 60 тысяч рублей.
Подробности — в нашем обзорном материале.
А ипотечная лента новостей продолжает пестрить новыми тревожными сообщениями (см. публикацию «Ипотека рухнула почти вдвое в ноябре» в «Ведомостях» от 6 ноября текущего года). Объем кредитов упал на 49,2% и составил 308,8 миллиарда рублей, а их количество – на 38,8% до 75 500 штук, следует из экспресс-мониторинга аналитической компании Frank RG. В годовой динамике сегмент просел на 36,2% по объему и на 26,4% по количеству. Средний чек за месяц снизился на 17,1% до 4,1 млн руб. (минус 16% год к году).
Новая квартира. Фото: Александр Кряжев/РИА Новости
Всего за 10 месяцев 2026 года банки выдали ипотеки на 3,8 триллиона рублей, что на 24,3% выше, чем за аналогичный период 2025 года. По итогам октября граждане суммарно оформили кредитов на 1 триллион рублей – относительно сентября показатель упал на 22,1%, октября 2025 года – на 2,8%.
Ипотека все более становится недоступной
Федеральные эксперты прогнозируют, что в среднесрочной перспективе ключевыми сдерживающими факторами ипотечного кредитования останутся высокая ставка, сокращение льготных программ и неопределенность на рынке жилья. А ведь эти кредиты являются для многих граждан на сегодняшний день основным инструментом улучшения жилищных условий (см. публикацию «За ипотечный кредит в месяц семья во Владимирской области платит 56,3 тысячи рублей» на сайте «Томикс» от 2 ноября текущего года).
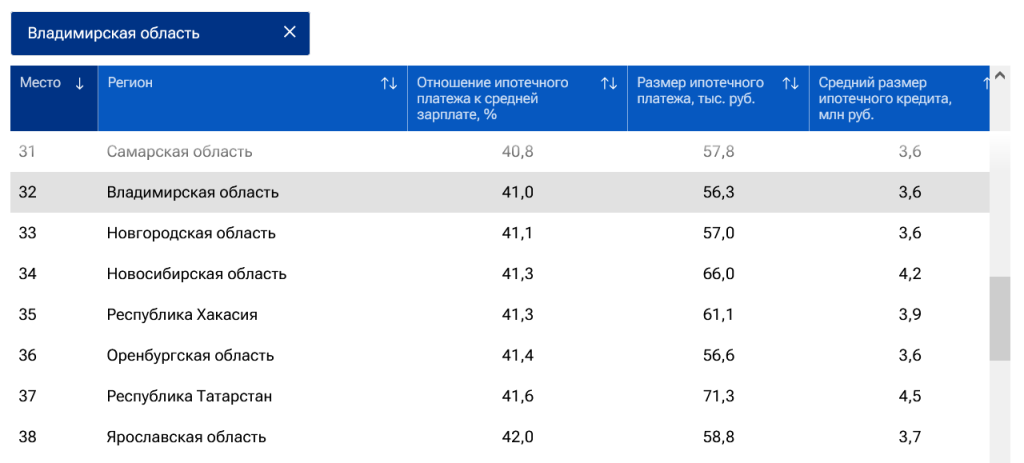
Данные экспертов РИА «Рейтинг».
Согласно результатам исследования РИА «Рейтинг» соотношение средних платежей по ипотеке и средней зарплаты двух работающих снизилось в РФ с 49% до 38%. Первая десятка рейтинга по минимальному отношению платежа по ипотеке к средней зарплате сформирована преимущественно северными регионами. Первую строчку в рейтинге занял Чукотский автономный округ, где отношение средней зарплаты к ипотечному платежу составляет 20,1%. На второй строчке разместилась Ингушетия с результатом 22,9%. Замыкает первую тройку Магаданская область (23 %).
Во Владимирской области это соотношение — 41,0 % , платеж в месяц — 56,3 тысячи рублей (в стране — 71 тысяча рублей), а средний размер кредита — 3,6 миллиона рублей (в стране —4 ,5 миллиона рублей).
Наши ближайшие соседи показали такие результаты; 38 место — Ярославская область (42,0%; 58,8 тысяча рублей; 3,7 миллиона рублей); 40 место — Московская область (42,4%; 93,7 тысяча рублей; 5,9 миллиона рублей); 43 место — Нижегородская область (43,2%; 64,8 тысяча рублей; 4,1 миллиона рублей); 48 место — Рязанская область (43,5%; 60,7 тысяча рублей; 3,8 миллиона рублей) и 72 место — Ивановская область (51,8%; 55,5 тысяча рублей; 3,5 миллиона рублей).

Ипотека. Фото: РИА Новости/Нина Зотина
По отзывам местных молодых семей, нынешний «ипотечный оброк» стал для них по причине низких зарплат уже практически неподъемным и ограничивать себя приходится во всем и даже в скудном рационе питания (см. публикацию «30,4 процента жителей Владимирской области получают зарплату ниже 45 тысяч рублей в месяц» на сайте «Томикс» от 9 ноября текущего года).
А последние изменения федералов в «Семейной ипотеке» сделали и без того кабальные условия ипотечного кредитования для мам и пап с одним — двумя детьми менее выгодными. Для них процентная ставка увеличилась до 10% годовых, а лимит остался прежним—6 миллионов рублей (см. публикацию «Помогут ли изменения жителям Владимирской области в «Семейной ипотеке» с 1 октября 2026 года?» на сайте «Томикс» от 14 октября текущего года).
Впрочем, положение с ипотекой всегда было достаточно напряженным в регионе-33 (см. публикацию «В строительной политике на местах эксперты увидели… опасность для демографии и губернаторов» на сайте «Томикс» от 7 августа текущего года). В частности, Владимирская область оказалась на 72 месте среди 85 субъектов РФ по развитию ипотечного кредитования по итогам 2025 года. Из соседних регионов лучше позиции у Рязанской области (35 место), Московской области (55 место), Ярославской области (56 место) и Нижегородской области (62 место). Из ближайшего окружения только Ивановская область на одну позицию отстает от Владимирской (73 место).
Семейная ипотека. Фото: ИЗВЕСТИЯ/Полина Фиолет
Изменения в «Семейной ипотеке» себя не оправдали?
Эксперты «Ведомостей» обращают внимание, что власти по-прежнему предпочитают путь материального стимулирования. Так, неделю назад появилась новость, что региональный материнский капитал достиг 1 миллиона рублей в пяти субъектах РФ: это Брянская, Калининградская, Пензенская области, Приморье и Ямало-Ненецкий округ.
При этом многие эксперты-демографы уверены, что одним из важных препятствий для расширения семьи является квартирный вопрос: пары, проживающие в стесненных условиях (а сегодня в России менее 0,5 комнаты приходится на каждого шестого жителя), редко решаются заводить второго, а то и третьего ребенка. Но в современных условиях выплат от государства на существенное улучшение жилищных условий попросту не хватает. Как сообщалось ранее, на нынешний маткапитал в размере можно купить лишь… от двух до десяти современных квадратных метров жилья(?!).
После сентябрьского ажиотажа, вызванного грядущими изменениями в льготной семейной ипотеке с 1 октября 2026 года и закрытия части спроса в октябре объем выданных ипотечных кредитов показал самое значительное месячное снижение с начала 2026 года.
Изображение ИИ
Динамика октября – это техническая перестройка рынка после ажиотажного спроса на семейную ипотеку в сентябре, согласен начальник управления «Ипотечное кредитование» ВТБ Сергей Бабин. По его оценкам, доля семейной ипотеки на рынке в октябре снизилась примерно до 30% против 65% в сентябре, а доля госпрограмм в целом сократилась до 47% с 71% месяцем ранее.
С 1 октября, уточняют «Ведомости», ставка и размер кредита по льготной семейной ипотеке зависят от количества детей в семье и региона проживания. Из-за этого на рынке произошла структурная перестройка и часть спроса сместилась в сторону рыночных программ, подчеркнул руководитель блока розничного бизнеса РСХБ Дмитрий Лепехин. Изменение условий семейной ипотеки повлияло на перераспределение спроса, но не стало единственным фактором динамики рынка, отметил представитель ВТБ. На выдачи также влияют постепенное снижение ключевой ставки (с июля – 14%), реализация отложенного спроса и потребность заемщиков в приобретении жилья прежде всего на вторичном рынке, перечислил он федеральному изданию.