

Законодатели, похоже, всерьез намерены взяться за участников текущих банковских операций. Сначала в федеральном законопроекте по предложению ФНС уже с 1 января 2027 года они предложили увеличить прогрессивную шкалу на доходы банковских вкладов граждан с 13 до 15 процентов, превышающие размер в 2,4 миллиона рублей (см. публикацию «Законодатели готовят «сюрприз» для вкладчиков» на сайте «Томикс» от 11 ноября текущего года). И вот от них поступила еще одна весьма противоречивая инициатива. Подробности — в нашем сегодняшнем обзорном материале.
Надо прямо сказать, любые сообщения о «посягательстве» на банковские вклады всегда вызывают вполне оправданный резонансный интерес у местного населения, которое в большинстве своем живет на скромные пенсии и оплату труда (см. публикацию «30,4 процента жителей Владимирской области получают зарплату ниже 45 тысяч рублей в месяц» на сайте «Томикс» от 9 ноября текущего года). И даже из этих выплат земляки умудряются создать посредством вкладов некую «подушку безопасности» или так называемый «гробовой капитал». И в этих условиях вкладчики буквально в штыки воспринимают любой намек на дополнительные поборы или ущемление их интересов.
Местным вкладчикам есть, что терять
С одной стороны, банкиры ожидают роста доходности депозитов, так как в ближайшее время ЦБ вряд ли вернется к ускоренному снижению ключевой ставки. Во второй декаде сентября средняя максимальная ставка по рублевым вкладам в десяти крупнейших банках превысила 13% годовых, следует из данных Банка России. Это максимальный показатель со второй декады мая. Ставка плавно растет последние два месяца, и за это время она увеличилась на 0,25% (см. публикацию «Вкладчиков поманили процентом» в «Коммерсанте» от 22 сентября текущего года).
С другой, растет долговая нагрузка на закредитованное местное население, которое с трудом (и то не все) выбирается из «финансового капкана». По данным владимирского отделения Банка России, за первое полугодие 2026 года объем кредитования в регионе-33 вырос на 31,6% и достиг 180,6 миллиардов рублей (см. публикацию «Низкие доходы вынуждают жителей Владимирской области чаще обращаться к кредитам и микрозаймам» на сайте «Томикс» от 25 августа текущего года).
Микрозайм. Изображение: ИИ ГигаЧат
Примечательно,что доля жителей — 90,4 миллиарда рублей — в общем потоке заемных средств уже превысила долю бизнеса (90,2 миллиарда), что оказалось на 27% больше показателей 2025 года. Надо иметь в виду: 85% всех кредитов населения стали потребительскими, при этом почти половину из них составили кредитные карты. В 1,5 раза выросли объемы ипотечного и автокредитования. Общий «ипотечный портфель» на 1 июля 2026 года составил 121,6 миллиарда рублей, а на покупку автомобиля владимирцы заняли 7,5 миллиардов.
Но обольщаться этими суммами кредитных обязательств земляков не стоит. И на то есть серьезные риски и опасения (см. публикацию «Заемщики Владимирской области в 2026 году имеют долг перед банками в сумме 232,8 миллиарда рублей» на сайте «Томикс» от 6 апреля текущего года). Сегодня среди должников по обязательствам перед кредитными организациями числятся десятки тысяч местных жителей (см. публикацию «Ссудную задолженность перед банками на 1 марта 2026 года имеют 5,03% населения Владимирской области» на сайте «Томикс» от 20 апреля текущего года).
В условиях, когда банки стали весьма взыскательно относится к выдаче кредитов, местные жители обращаются за »быстрыми деньгами» или к микрозаймам. Чаще всего микрозаймами пользуются молодые люди от 18 до 34 лет и граждане в возрасте 35–44 лет с доходами значительно ниже средней зарплаты по России. Средний уровень реальных ставок по коротким микрозаймам за год подскочил на 27% до 247% годовых, следует из данных ЦБ. Это связано с увеличением просрочки и ужесточением регулирования отрасли — ограничением переплаты и скорым введением лимита на количество ссуд в одни руки. Из-за этого растет долговая нагрузка на «постоянных клиентов», которые не могут выбраться из долговой ямы.
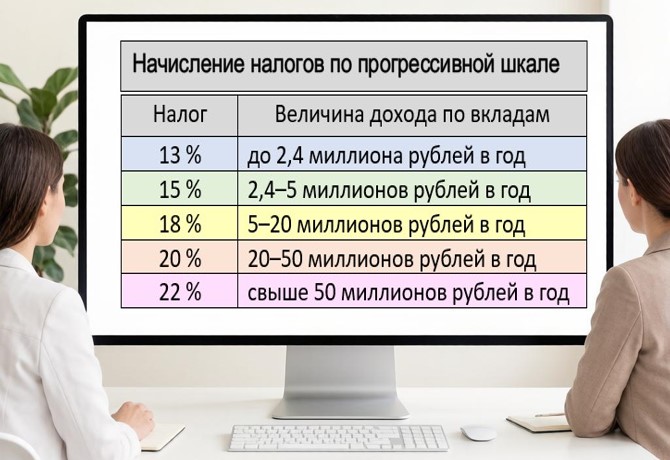
И вот 13 ноября Минфин сообщил о подготовке поправок ко второму чтению законопроекта о введении механизма применения прогрессивной шкалы налогообложения вкладов граждан. Согласно поправкам, с 1 января 2027 года банки будут исчислять и удерживать налог с процентных доходов по ставке 13% (см. публикацию «Прогрессивность с отсрочкой исполнения» в «Коммерсанте» от 13 ноября текущего года).
Инфографика редакции
Как отметили в министерстве, это сделали «с учетом поступивших обращений от банковских организаций». При этом по итогам налогового периода Федеральная налоговая служба (ФНС) будет доначислять в следующем году сумму налога в соответствии с прогрессивной ставкой, отметили в Минфине. По предложению Минфина с 1 января 2028 года банки сами будут начислять налоги по прогрессивной шкале:
—13% для доходов в пределах 2,4 миллиона рублей в год;
—15% — для доходов 2,4–5 миллионов рублей;
—18% — для доходов 5–20 миллионов рублей;
—20% — для доходов 20–50 миллионов рублей;
—22% — для доходов свыше 50 миллионов рублей в год.
По данным Агентства по страхованию вкладов, самыми быстрорастущими сегментами среди банковских вкладов физлиц за девять месяцев 2026 года были счета на крупные суммы (см. “Ъ” от 12 ноября). Так, количество вкладов размером более 10 миллионов рублей выросло на 8,1% по сравнению с прошлогодним результатом. Суммарный объем вкладов населения (без учета счетов эскроу) за отчетный период достиг 66,7 триллионов рублей, увеличившись с начала года на 2,1%, из них на вклады свыше 10 миллионов рублей приходилось 20,4 триллионов рублей.
Прививка» от теневой экономики
Судя по всему, период бесконтрольных переводов и свободного оборота наличными уходит в прошлое. Во всяком случае, к такому выводу можно придти после сообщения о поступлении в Госдуму очередного резонансного законопроекта, по которому Банк России и Росфинмониторинг наделяются правом дистанционно «замораживать» финансовые возможности граждан, попавших в алгоритмы подозрительных операций (см. публикацию «Госдума готовит закон о лимите в 30 тысяч рублей на переводы и наличные для «подозрительных» клиентов» в «Аргументах недели» от 12 ноября текущего года).
Как подчеркнула автор публикации, заместитель главреда издания Олеся Аверьянова: «Теневая экономика, все активнее мигрирующая в сегмент переводов между физическими лицами, столкнулась с подготовкой превентивного и крайне жесткого законодательного удара. Группа депутатов и сенаторов во главе с председателем комитета Госдумы по финансовому рынку Анатолием Аксаковым внесла на рассмотрение нижней палаты парламента инициативу, которая кардинально меняет правила игры на розничном финансовом рынке».
Фото: «Аргументы недели»
Согласно тексту законопроекта, размещенного в электронной базе Госдумы, для клиентов банков, заподозренных в сомнительных операциях, вводятся драконовские ограничения: лимит на внесение наличных и на получение переводов от других граждан составит всего 30 тысяч рублей в месяц по каждому из этих видов операций. Законопроект выстраивает вертикаль финансового контроля, в которой ключевую роль играет мегарегулятор. Схема, по мнению Олеси Аверьяновой, работает следующим образом:
1. Выявление: Банк России с помощью алгоритмов мониторинга выявляет риски и признаки подозрительных операций.
2. Сигнал: Информация о «токсичных» клиентах передается непосредственно в кредитные организации и Росфинмониторинг.
3. Блокировка: Банки получают императивное требование ввести ограничения при выявлении соответствующих признаков, без права на самостоятельную оценку рисков.
Срок действия таких ограничений, уточняет еженедельник, составит до одного года. В случае повторного выявления подозрительной активности «бан» будет продлеваться до двух лет. При этом законодатели предусмотрели механизм защиты: клиенты смогут обжаловать решение банка в досудебном порядке, однако бремя доказывания легальности средств, по сути, ложится на самого гражданина.
В пояснительной записке к документу законодатели прямо указывают на главную причину ужесточения: теневые финансовые операции все чаще проводятся через обычные переводы между физическими лицами, что позволяет уходить от налогообложения и обходить санкционные или валютные ограничения.
Однако эксперты финансового рынка предупреждают о высоком риске «ложных срабатываний». «Под алгоритмы подозрительности, говорится в статье «АН» могут попасть обычные граждане: студенты, регулярно получающие деньги от родителей, фрилансеры, работающие с самозанятыми, или пожилые люди, которым дети помогают оплачивать услуги.
Показательно, что инициатива вносится на фоне недавних рекомендаций Банка России, который призвал россиян завести отдельную банковскую карту исключительно для онлайн-покупок. В совокупности эти шаги рисуют картину тотальной сегрегации финансовых потоков: государство хочет четко разделить «белые» зарплатные счета, «серые» транзитные карты и «черные» схемы обналичивания».